Le budget, les brevets et les publications disent combien une entreprise investit, ce qu'elle protège et ce qu'elle publie. Ils ne disent pas ce qu'elle est réellement capable de faire, ni si elle pourra continuer à le faire dans cinq ans. Pour le savoir, il faut regarder aussi les compétences critiques, la rétention, la reproductibilité, les partenariats actifs et les actifs dormants.
Dans cet article11 parties
- Une question en apparence simple
- Ce que les indicateurs mesurent… et ce qu'ils oublient
- Regarder ce qui fait vivre une R&D
- Une entreprise peut sembler solide et rester vulnérable
- Le risque devient concret lorsqu'on lui donne un nom
- Cinq questions pour commencer
- Et le crédit d'impôt recherche dans tout cela ?
- Trois actions à mettre en place dès lundi
- Faut-il pour autant abandonner les indicateurs classiques ?
- Une étude qui m'a particulièrement marquée
- Ce que l'on ne voit pas au premier regard
Budget, brevets, publications… Ces indicateurs reviennent dans presque toutes les discussions sur la performance de la recherche. Ils sont utiles, évidemment. Mais à force de regarder ce qui se compte facilement, ne risque-t-on pas de passer à côté de l'essentiel ?
Une question en apparence simple
Imaginez une réunion de direction. À un moment, le directeur général se tourne vers son équipe : « Concrètement, combien vaut notre R&D ? »
Le directeur financier a ses chiffres. Le responsable de la recherche connaît le budget annuel, le nombre de brevets détenus par l'entreprise, les publications produites par ses équipes. De quoi alimenter une présentation solide, avec des courbes et des comparaisons d'une année sur l'autre. Pourtant, quelque chose manque. Ces données nous disent combien l'entreprise investit, ce qu'elle protège et ce qu'elle publie. Elles ne disent pas nécessairement ce qu'elle est réellement capable de faire. Encore moins si elle pourra continuer à le faire dans cinq ans.
Ma formation en biologie moléculaire influence sans doute ma manière de regarder cette question. Lorsque l'on étudie une cellule, sa masse ou sa taille ne suffisent pas à comprendre son fonctionnement. Ce qui importe, ce sont aussi les mécanismes, les interactions et ce qui circule entre ses différentes composantes. Pourquoi regarderions-nous une organisation de recherche autrement ?
Ce que les indicateurs mesurent… et ce qu'ils oublient
Prenons d'abord le budget. Il permet de mesurer l'effort consenti par une entreprise. C'est une information indispensable pour suivre sa politique de recherche. Mais un budget important ne garantit pas, à lui seul, des résultats importants. Deux équipes disposant des mêmes moyens peuvent suivre des trajectoires très différentes : l'une ouvre une nouvelle voie, l'autre améliore progressivement un procédé existant. Le montant investi ne permet pas de départager leur contribution.
Viennent ensuite les brevets. Ils renseignent sur les inventions que l'entreprise cherche à protéger. Mais déposer un brevet et parvenir à exploiter une invention sont deux choses distinctes. Des enquêtes menées auprès d'inventeurs montrent qu'une partie substantielle des brevets ne débouche pas sur une commercialisation. Certains restent inutilisés, sans être vendus ni concédés sous licence. Le portefeuille peut donc s'étoffer sans que l'ensemble de ses titres trouve une application.
Quant aux publications, elles témoignent d'une activité scientifique et de sa reconnaissance par les pairs. Elles ne constituent pas pour autant une garantie absolue de reproductibilité. Dans une enquête publiée par Nature en 2016, plus de 70 % des chercheurs interrogés déclaraient avoir déjà échoué à reproduire une expérience réalisée par d'autres, et plus de la moitié à reproduire l'une des leurs. Il y a également une différence entre produire beaucoup de connaissances et produire des connaissances qui modifient profondément un domaine. Une étude portant sur 45 millions d'articles et 3,9 millions de brevets, publiés sur plusieurs décennies, a observé une diminution de leur caractère disruptif au fil du temps. Le nombre de publications augmente, mais cette croissance ne signifie pas que chacune apporte une rupture.
Aucun de ces constats ne rend les indicateurs traditionnels inutiles. Ils montrent simplement qu'il faut se garder de leur demander davantage que ce qu'ils peuvent réellement nous apprendre.
En résumé : ce que mesure chaque indicateur
| Indicateur | Ce qu'il mesure | Ce qu'il ne dit pas |
|---|---|---|
| Budget R&D | L'effort consenti par l'entreprise | Ce que cet effort produit : deux équipes disposant des mêmes moyens peuvent suivre des trajectoires très différentes |
| Brevets | Les inventions que l'entreprise cherche à protéger | Si l'invention est exploitée : une partie substantielle des brevets ne débouche pas sur une commercialisation |
| Publications | Une activité scientifique et sa reconnaissance par les pairs | Si les résultats sont reproductibles, ni s'ils modifient profondément un domaine |
| Crédit d'impôt recherche | Certaines dépenses de R&D éligibles | La transmission d'un savoir-faire, la dépendance à une personne, l'activité réelle d'un partenariat |
Regarder ce qui fait vivre une R&D
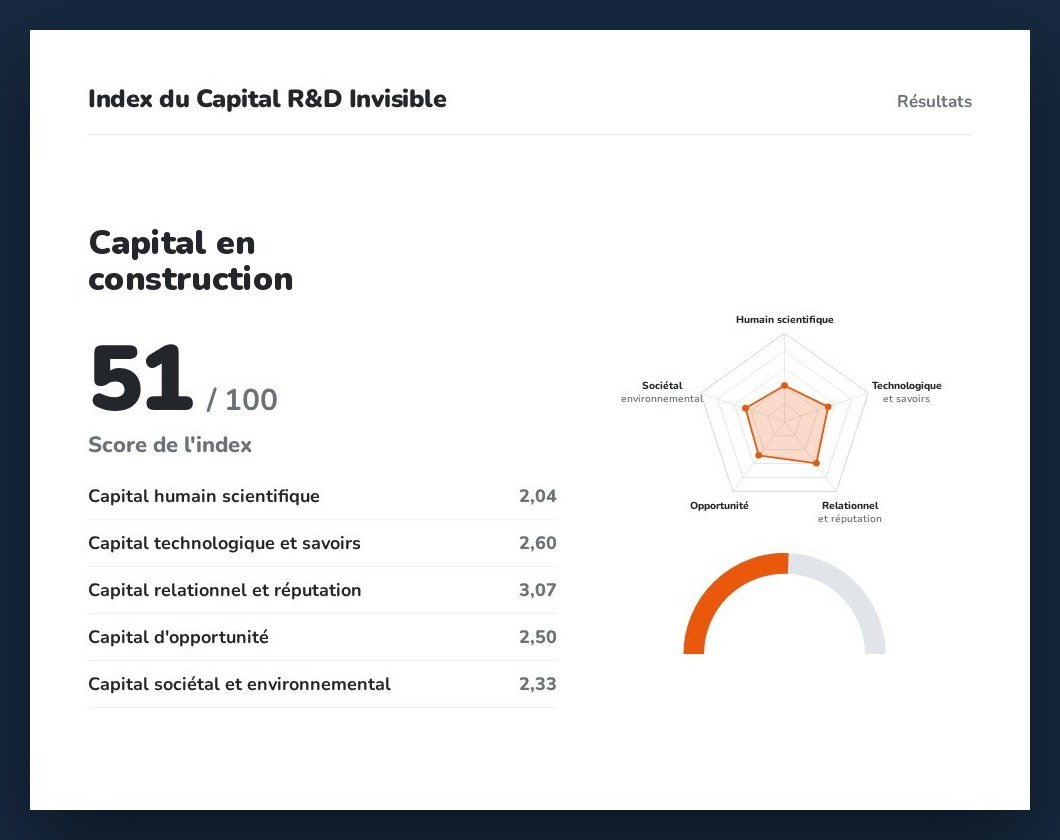
C'est de cette réflexion qu'est né l'ICRI, l'Index du Capital R&D Invisible. Son principe est de s'intéresser à des dimensions qui contribuent à la capacité de recherche d'une organisation, mais que les tableaux de bord habituels saisissent difficilement. Il en examine cinq : les compétences critiques, c'est-à-dire les savoir-faire dont dépend directement la poursuite de certains projets ; la rétention des personnes qui les détiennent ; la reproductibilité des résultats et des procédures ; les partenariats qui donnent encore lieu à de véritables échanges ; enfin, les actifs dormants, qu'il s'agisse de données, de prototypes ou de titres de propriété intellectuelle qui pourraient être davantage valorisés.
Ces dimensions ne se résument pas uniquement à une ligne budgétaire. Elles influencent pourtant la continuité des travaux, la capacité à transmettre les connaissances et les possibilités de valorisation future.
Une entreprise peut sembler solide et rester vulnérable
Prenons un exemple fictif, mais tout à fait plausible : une PME industrielle de quatre-vingts salariés. Ses dépenses de recherche sont stables, son portefeuille de brevets s'enrichit et ses indicateurs de suivi n'inquiètent personne. En observant de plus près son fonctionnement, on découvre cependant que son procédé le plus important dépend d'une technicienne expérimentée. Elle le maîtrise parfaitement, mais une partie de ses gestes n'a jamais été formalisée. Deux partenariats universitaires apparaissent dans les documents de l'entreprise, alors qu'aucun échange substantiel n'a eu lieu depuis dix-huit mois. Et une base de données issue de plusieurs années d'essais reste inutilisée sur un serveur. Rien de tout cela n'apparaît immédiatement dans le nombre de brevets ou le budget annuel. Pourtant, le départ de cette technicienne pourrait mettre en difficulté une activité essentielle.
On rencontre aussi la situation inverse. Certaines entreprises déposent peu de brevets parce qu'elles préfèrent préserver le secret de fabrication. D'autres publient rarement, leurs équipes étant surtout mobilisées sur des développements industriels. Cela ne signifie pas qu'elles disposent de peu de connaissances. Leurs compétences peuvent être bien réparties, leurs procédures documentées et leurs collaborations particulièrement actives. La valeur d'un travail de recherche ne se révèle d'ailleurs pas toujours au moment où il est produit. Des chercheurs ont étudié le parcours de millions de publications et identifié des travaux longtemps peu cités avant de susciter, parfois des années plus tard, un intérêt considérable. On les appelle les « belles au bois dormant » de la science. Une raison supplémentaire de ne pas confondre visibilité immédiate et potentiel à long terme.
Le risque devient concret lorsqu'on lui donne un nom
Il suffit parfois d'un tableau très simple pour faire apparaître une vulnérabilité. Dans une colonne, les savoir-faire indispensables. Dans l'autre, les personnes capables de les mobiliser. Si une compétence stratégique n'est maîtrisée que par un seul membre de l'équipe, la question change de nature. Le responsable R&D savait probablement déjà que cette personne était précieuse. Ce qu'il n'avait pas nécessairement mesuré, c'est à quel point la continuité d'un projet, voire d'une activité, reposait sur elle. Ce n'est pas la compétence qui vient d'apparaître : c'est la dépendance de l'organisation à cette compétence.
Cinq questions pour commencer
Il n'est pas nécessaire de lancer immédiatement un diagnostic complet pour commencer à regarder sa R&D autrement. Quelques questions permettent déjà de repérer des points qui méritent une attention particulière.
- Si une personne quittait l'entreprise demain, quelles expériences ou quels procédés ne pourraient plus être réalisés ?
- Quelles compétences risquons-nous de perdre et comment organisons-nous leur transmission ?
- Une nouvelle recrue pourrait-elle reproduire une manipulation importante à partir de la seule documentation disponible ?
- Parmi nos partenariats signés, lesquels se traduisent encore par des échanges ou des travaux concrets ?
- Quelles données, inventions ou prototypes possédons-nous sans les exploiter, et pourraient-ils intéresser d'autres acteurs ?
Les réponses ne donneront pas immédiatement une valeur monétaire à la R&D. Elles permettront en revanche de mieux comprendre où se trouvent ses forces et ses fragilités.
Et le crédit d'impôt recherche dans tout cela ?
Lorsqu'on aborde ces sujets, une objection revient souvent : « Nous avons déjà le crédit d'impôt recherche. Et nous déposons des brevets. » C'est précisément parce que ces dispositifs répondent à d'autres objectifs qu'ils ne suffisent pas à traiter la question. Le crédit d'impôt recherche est un mécanisme fiscal lié à certaines dépenses de R&D éligibles. Le brevet, lui, offre une protection juridique à une invention sous certaines conditions. Ni l'un ni l'autre ne renseigne directement sur la transmission d'un savoir-faire, la dépendance à une personne ou l'activité réelle d'un partenariat. On peut protéger une formulation par un brevet sans avoir correctement documenté les gestes nécessaires pour la stabiliser. On peut financer une série d'essais sans organiser la conservation et la réutilisation des données produites. Ce sont des enjeux différents, qui appellent des outils complémentaires.
Trois actions à mettre en place dès lundi
La première consiste à dresser la liste des savoir-faire indispensables aux projets en cours et à identifier les personnes qui les maîtrisent. Chaque compétence reposant sur une seule personne mérite d'être examinée.
La deuxième est un test de transmission. Confiez une procédure importante à quelqu'un qui ne l'a pas conçue, avec uniquement les documents disponibles. Les difficultés rencontrées indiqueront ce qui reste implicite et ce qui devrait être mieux consigné.
Enfin, reprenez l'inventaire de vos brevets, jeux de données et prototypes. Lesquels sont utilisés ? Lesquels pourraient être valorisés ? Lesquels ont été oubliés ? Ce dernier groupe peut contenir des opportunités, même si toutes ne se révéleront pas exploitables.
Faut-il pour autant abandonner les indicateurs classiques ?
Certainement pas. Le budget, les brevets et les publications restent nécessaires pour suivre une activité, effectuer des comparaisons pertinentes et répondre à certaines obligations de reporting. Dans des organisations où les compétences sont bien partagées, les méthodes correctement documentées et les risques de dépendance déjà suivis, ils peuvent même suffire à certaines décisions de pilotage. Le problème apparaît lorsqu'on utilise ces chiffres pour répondre à une question qu'ils n'ont pas été conçus pour traiter. Évaluer le niveau d'investissement n'est pas la même chose qu'évaluer la capacité d'une équipe à préserver, mobiliser et transmettre ses connaissances.
Une étude qui m'a particulièrement marquée
En 2012, deux chercheurs ont publié dans Nature un commentaire sur les difficultés de reproductibilité en recherche préclinique sur le cancer. Ils rapportaient que, parmi 53 études considérées comme importantes et examinées par leur équipe industrielle, seules six avaient pu être confirmées dans leurs conditions d'évaluation.
Cette publication m'a frappée, sans doute parce qu'elle touche à ma discipline d'origine. Les travaux en question avaient été publiés dans des revues scientifiques et avaient suscité de l'intérêt. Cela ne garantissait pourtant pas que leurs résultats puissent être reproduits indépendamment. La publication et la reproductibilité sont deux dimensions différentes de la valeur scientifique.
Ce que l'on ne voit pas au premier regard
Nous avons naturellement tendance à nous fier à ce qui se présente sous forme de chiffres : un montant, un nombre de titres déposés, une courbe de publications. Ces éléments sont visibles, comparables et faciles à intégrer dans un rapport annuel. Mais une R&D tient aussi grâce à des choses moins immédiatement mesurables : une expérience acquise au fil des années, une méthode suffisamment claire pour être transmise, une collaboration qui permet de débloquer un problème, ou des données dont personne n'a encore envisagé un nouvel usage.
La question n'est donc pas seulement de savoir combien une entreprise consacre à sa recherche. Elle est aussi de comprendre ce qu'elle a réellement construit avec cet investissement, ce qu'elle risque de perdre et ce qu'elle pourrait encore en faire.
Partager l'article
LinkedInCiter cet article
Kačan, T. (2026, 6 octobre). Combien vaut votre R&D ? La réponse se cache dans ce que vous ne comptez pas. Cortex. https://www.le-cortex.com/blog/indicateurs-rd-budget-brevets-publications.html
Où en est votre R&D ?
Six questions, deux minutes, sans engagement, résultat à l'écran. Une question par pilier, pour situer votre organisation avant l'ICRI complet.
Questions fréquentes
Comment mesurer la valeur de la R&D d'une entreprise ?
Le budget, les brevets et les publications mesurent l'effort, la protection et la production scientifique. Pour comprendre ce qu'une R&D est réellement capable de faire, il faut aussi regarder cinq dimensions : les compétences critiques, la rétention des personnes qui les détiennent, la reproductibilité des résultats et des procédures, les partenariats qui donnent encore lieu à de véritables échanges, et les actifs dormants. C'est ce qu'examine l'ICRI, l'Index du Capital R&D Invisible développé par Cortex.
Quelles sont les limites des indicateurs R&D classiques ?
Un budget important ne garantit pas, à lui seul, des résultats importants. Déposer un brevet et parvenir à exploiter une invention sont deux choses distinctes. Une publication ne garantit pas la reproductibilité : dans une enquête publiée par Nature en 2016, plus de 70 % des chercheurs interrogés déclaraient avoir déjà échoué à reproduire une expérience réalisée par d'autres.
Un brevet prouve-t-il qu'une invention est exploitée ?
Non. Les brevets renseignent sur les inventions que l'entreprise cherche à protéger. Des enquêtes menées auprès d'inventeurs montrent qu'une partie substantielle des brevets ne débouche pas sur une commercialisation : certains restent inutilisés, sans être vendus ni concédés sous licence.
Le crédit d'impôt recherche suffit-il à piloter sa R&D ?
Non, car il répond à un autre objectif. Le crédit d'impôt recherche est un mécanisme fiscal lié à certaines dépenses de R&D éligibles. Il ne renseigne pas sur la transmission d'un savoir-faire, la dépendance à une personne ou l'activité réelle d'un partenariat.
Comment repérer une dépendance à une seule personne dans une équipe R&D ?
Avec un tableau très simple : dans une colonne, les savoir-faire indispensables ; dans l'autre, les personnes capables de les mobiliser. Chaque compétence stratégique maîtrisée par un seul membre de l'équipe signale une dépendance de l'organisation à cette compétence.
Faut-il abandonner le budget, les brevets et les publications comme indicateurs ?
Non. Ils restent nécessaires pour suivre une activité, effectuer des comparaisons pertinentes et répondre à certaines obligations de reporting. Le problème apparaît lorsqu'on les utilise pour répondre à une question qu'ils n'ont pas été conçus pour traiter : évaluer le niveau d'investissement n'est pas évaluer la capacité d'une équipe à préserver, mobiliser et transmettre ses connaissances.
Tatiana Kačan
Présidente de Cortex, cabinet de valorisation du capital scientifique. Formée en biologie moléculaire, elle a conçu l'ICRI, l'Index du Capital R&D Invisible, et coécrit avec Aurélie Solbach « Vulgariser, c'est transformer » (EDP Sciences, 2026).
Sources
- Baker M. (2016). 1,500 scientists lift the lid on reproducibility. Nature, 533, 452-454. doi.org/10.1038/533452a
- Begley C. G., Ellis L. M. (2012). Raise standards for preclinical cancer research. Nature, 483, 531-533. doi.org/10.1038/483531a
- Hicks D., Wouters P., Waltman L., de Rijcke S., Rafols I. (2015). The Leiden Manifesto for research metrics. Nature, 520, 429-431. doi.org/10.1038/520429a
- Ke Q., Ferrara E., Radicchi F., Flammini A. (2015). Defining and identifying Sleeping Beauties in science. PNAS, 112(24), 7426-7431. pmc.ncbi.nlm.nih.gov/articles/PMC4475978
- Park M., Leahey E., Funk R. J. (2023). Papers and patents are becoming less disruptive over time. Nature, 613, 138-144. doi.org/10.1038/s41586-022-05543-x
- Torrisi S., Gambardella A., Giuri P., Harhoff D., Hoisl K., Mariani M. (2016). Used, blocking and sleeping patents: Empirical evidence from a large-scale inventor survey. Research Policy, 45(7), 1374-1385. doi.org/10.1016/j.respol.2016.03.021
- Walsh J. P., Lee Y.-N., Jung T. (2016). Win, lose or draw? The fate of patented inventions. Research Policy, 45(7), 1362-1373. doi.org/10.1016/j.respol.2016.03.020
Article publié le 6 octobre 2026 par Cortex.